La redditività attesa per il 2026 scende ancora e il mercato presenta il conto a Ferretti. A metà mattinata del 27 ottobre, le azioni del gruppo della nautica di lusso perdono il 3,4% a 2,56 euro, dopo essere precipitate fino a 2,402 euro, nuovo minimo dell’anno. A pesare è soprattutto la seconda revisione al ribasso delle stime sulla redditività nel corso del 2026, arrivata insieme ai risultati dei primi nove mesi.
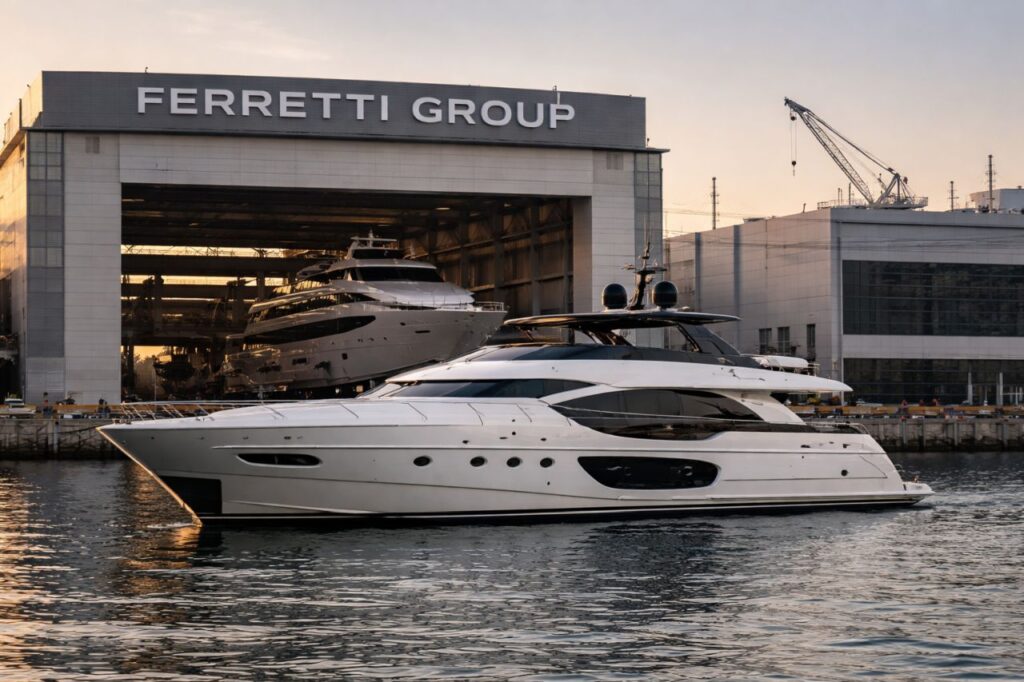
Il gruppo ha confermato gli obiettivi di fatturato e investimenti, ma ha ridotto le previsioni sull’Adjusted Ebitda, mentre l’utile netto e la raccolta ordini registrano una flessione rispetto al 2025. Il recupero degli ordini nel terzo trimestre non è bastato a compensare le preoccupazioni sulla marginalità e sulla visibilità per i prossimi anni. Gli analisti, intanto, chiedono chiarimenti sulle politiche commerciali utilizzate per sostenere la domanda.
Azioni Ferretti ai minimi del 2026: persi il 16,5% da gennaio
La reazione di Piazza Affari porta le azioni Ferretti su livelli che non si vedevano dall’inizio dell’anno. Il minimo intraday di 2,402 euro avvicina il titolo al minimo storico di 2,26 euro, toccato nell’aprile 2025. Rispetto al prezzo di debutto in Borsa, pari a 3 euro il 27 giugno 2023, le quotazioni restano inoltre nettamente inferiori.
Dall’inizio del 2026 la perdita accumulata raggiunge il 16,5%. Il ribasso odierno si inserisce quindi in una fase già difficile per il titolo, sulla quale i nuovi dati economici aggiungono ulteriori elementi di incertezza.
A preoccupare il mercato non è tanto la capacità di Ferretti di generare ricavi, quanto la difficoltà di difendere i margini in un contesto commerciale complesso. La società ha attribuito la revisione delle prospettive di redditività al persistere delle attuali condizioni di mercato.
Ferretti taglia per la seconda volta la guidance sull’utile operativo
Il dato più rilevante riguarda le nuove previsioni sull’Adjusted Ebitda 2026, indicatore della redditività operativa al netto delle componenti escluse dalla misura rettificata. Ferretti ha ridotto il range atteso a 174-185 milioni di euro, rispetto ai precedenti 186-197 milioni.
Scende anche la stima del margine Adjusted Ebitda, ora compresa tra il 14,5% e il 14,9%, contro il precedente intervallo del 15,5%-15,9%. La revisione è particolarmente significativa perché rappresenta il secondo taglio delle previsioni sulla redditività effettuato dal gruppo nel corso dell’anno.
Restano invece confermati gli obiettivi sui ricavi netti, attesi tra 1,20 e 1,24 miliardi di euro, e sui Capex, cioè gli investimenti, previsti tra 60 e 65 milioni.
La differenza tra ricavi attesi sostanzialmente invariati e margini in calo suggerisce che il problema principale sia la redditività delle vendite. Per il mercato sarà quindi importante capire quanto pesino le condizioni commerciali necessarie per convincere i clienti ad acquistare gli yacht del gruppo.
🪫 Cedola potenziale 13% e barriera 50% sul settore energetico 📊
- 📌 ISIN: DE000BD9LVD1
- 💻 Sottostanti: Repsol, Saipem, Siemens Energy e Tenaris
- 💵 Cedola annuale lorda: 13% con memoria
- 🛡️ Barriera cedola e scadenza: 50%
- 💰 Autocall: da gennaio 2027, decreasing 1%
Ricavi in lieve crescita, ma utile netto e ordini arretrano
Nei primi nove mesi del 2026 Ferretti ha registrato ricavi netti per 888,6 milioni di euro, in aumento dello 0,2% su base annua. Il dato beneficia soprattutto dell’accelerazione del terzo trimestre, durante il quale il fatturato è cresciuto del 13,6%.
La crescita dei ricavi non si è però tradotta in un miglioramento dei risultati economici. L’Adjusted Ebitda si è attestato a 130,6 milioni, in diminuzione del 7,8% rispetto allo stesso periodo del 2025, mentre il margine è sceso dal 16% al 14,7%. L’utile netto ha perso il 18,2%, fermandosi a 49,9 milioni di euro.
Anche la raccolta ordini rimane sotto pressione: nei primi nove mesi ha raggiunto 664,9 milioni, con una flessione del 13,8% rispetto all’anno precedente. Il dato risente dell’incertezza geopolitica e delle difficoltà del mercato, sebbene nel solo terzo trimestre l’order intake abbia registrato un incremento del 6,6%.
Il portafoglio ordini netto è salito a 571,4 milioni rispetto alla prima metà del 2026, con una crescita dell’1,2%. Il confronto annuale resta però più debole: il backlog risulta in calo del 28% e comprende circa 397 milioni riferiti al 2027 e agli anni successivi. Un anno prima, a settembre, il portafoglio relativo al 2026 e agli esercizi successivi ammontava a circa 628 milioni.
Analisti prudenti: riflettori sulle politiche commerciali
Equita mantiene una raccomandazione hold sulle azioni Ferretti e un target price di 3,40 euro. Gli analisti riconoscono che fatturato e raccolta ordini del terzo trimestre hanno superato le loro attese, ma sottolineano che il miglioramento è concentrato nel segmento Composite.
A loro giudizio, le iniziative commerciali, tra cui l’estensione della garanzia e possibili incentivi sui prezzi, potrebbero aver sostenuto la domanda esercitando allo stesso tempo una pressione significativa sulla marginalità. Per questo, durante la conference call, sarà importante capire se si tratti di misure temporanee oppure di un cambiamento più duraturo nella strategia commerciale.
Nel report, Equita ha inoltre evidenziato la limitata visibilità sul 2027-2028, alla luce di un portafoglio ordini inferiore rispetto a quello disponibile un anno fa.
Anche Banca Akros, che mantiene una valutazione neutral con prezzo obiettivo a 3,30 euro, segnala possibili revisioni delle proprie stime. Il nuovo valore centrale della guidance sull’Adjusted Ebitda, pari a 179,5 milioni, è infatti inferiore di circa il 6% rispetto alle precedenti previsioni della banca e del 5% rispetto al consenso degli analisti.
Insomma sia per Equita che per Banca Akros la parola d’ordine sulle azioni Ferretti è prudenza.
Broker consigliato
- Regulated CySEC License 247/14
- Conto di pratica gratuito da 10.000€
- Interfaccia intuitiva e strumenti avanzati
Il 72% dei conti degli investitori al dettaglio perde denaro quando si negoziano CFD con questo fornitore
CFDs are high-risk instruments and may result in the loss of all your capital.
Il cantiere di Ancona cresce, ma il mercato guarda ai margini
Tra le notizie positive su Ferretti figura l’autorizzazione ottenuta il 26 ottobre per ampliare il cantiere Ferretti di Ancona. Il progetto consentirà di costruire yacht lunghi fino a 100 metri, rispetto al limite attuale di 90 metri. I lavori dovrebbero durare circa sei mesi e l’impatto economico iniziale sul territorio è stimato in 30 milioni di euro.
L’investimento può ampliare le capacità produttive del gruppo nel segmento dei superyacht, aprendo la strada a commesse più grandi e complesse. Nel breve termine, tuttavia, questa prospettiva non sembra sufficiente a compensare le preoccupazioni sui margini e sulla raccolta ordini.
Per le azioni Ferretti, il nodo resta dunque la capacità di trasformare i ricavi in una redditività più solida e di ricostruire visibilità sulle commesse future. La seconda revisione al ribasso della guidance rende questo passaggio ancora più importante per valutare l’evoluzione dei conti e il comportamento del titolo in Borsa.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.