Il mercato del reddito fisso ha vissuto una delle stagioni più tormentate degli ultimi decenni, lasciando i risparmiatori alle prese con perdite virtuali e una volatilità che storicamente non appartiene a questo comparto. L’azione aggressiva delle banche centrali per contrastare l’impennata inflazionistica ha letteralmente terremotato i prezzi dei bond, spingendo molti a rifugiarsi sulla liquidità. Eppure, l’inizio del terzo trimestre segna un punto di rottura definitivo con i fantasmi del passato recente: gli analisti finanziari e i gestori di fondi globali concordano sul fatto che il peggio è ormai alle spalle per i titoli di stato.
Questo cambiamento di scenario non è frutto di semplice ottimismo, ma si basa sul progressivo allineamento delle politiche monetarie occidentali e sul rallentamento strutturale delle pressioni sui prezzi. La transizione da una fase di stringente restrizione a una di graduale allentamento sta ridisegnando le mappe dei rendimenti globali.
La fine del ciclo di rialzi e il nuovo corridoio dei tassi
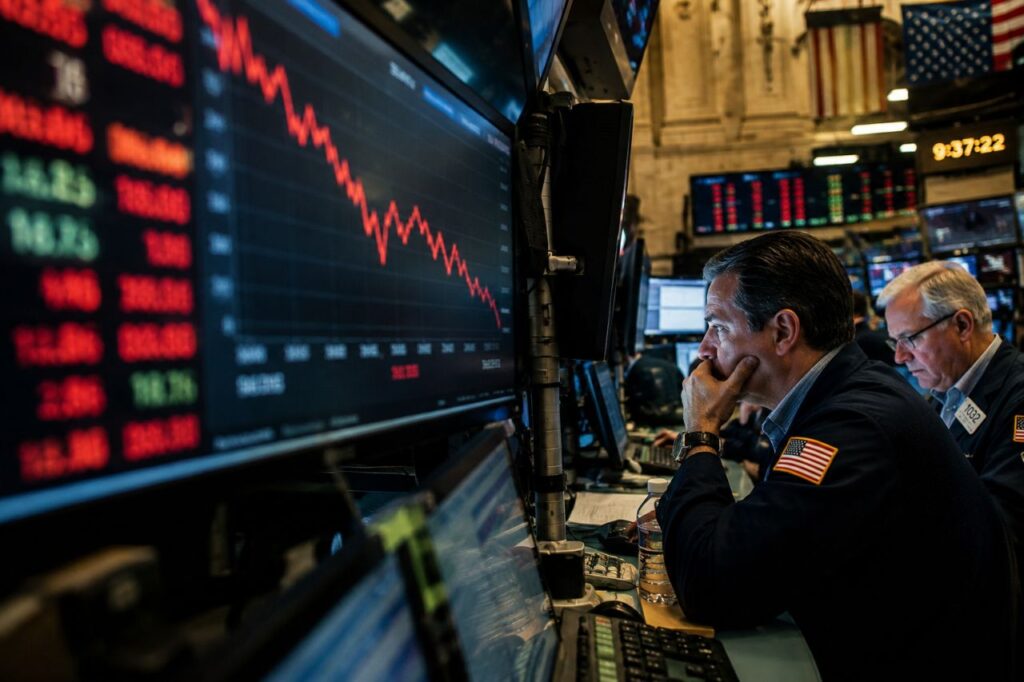
Il motore principale della rinascita dei titoli di stato risiede nelle decisioni strategiche delle banche centrali, prima fra tutte la Banca Centrale Europea, seguita a ruota dalle mosse della Federal Reserve. Dopo una lunghissima striscia di aumenti dei tassi di interesse, lo scenario macroeconomico si è stabilizzato. Le istituzioni di Francoforte e Washington hanno chiarito che il picco del costo del denaro è stato ampiamente raggiunto e superato, aprendo la strada a una stagione di tagli progressivi e calibrati.
Per i mercati obbligazionari, la fine dell’incertezza sui tassi massimi rappresenta il segnale di via libera più importante. Quando i tassi smettono di salire e iniziano a scendere, i prezzi delle obbligazioni già in circolazione, che incorporano cedole fisse più elevate rispetto a quelle future, tendono a rivalutarsi automaticamente.
Gli investitori che scelgono di posizionarsi oggi sui titoli governativi non solo si assicurano rendimenti cedolari che rimangono estremamente generosi rispetto alla media dell’ultimo decennio, ma bloccano questi flussi di cassa prima che i successivi interventi delle banche centrali riducano l’attrattività delle nuove emissioni.
Il ritorno del ruolo di protezione nei portafogli diversificati
Negli ultimi due anni, la correlazione positiva tra azionario e obbligazionario ha mandato in crisi il classico modello di portafoglio bilanciato. Quando le borse scendevano, anche i bond crollavano, annullando il tradizionale effetto paracadute del reddito fisso. Questa anomalia di mercato è giunta al termine. Con l’inflazione che torna a orbitare vicino ai livelli target e le economie che mostrano segnali di fisiologico rallentamento, i titoli di stato riacquistano la loro funzione storica di bene rifugio.
In caso di tensioni geopolitiche o di correzioni improvvise sui mercati azionari (spesso surriscaldati dalle valutazioni del comparto tecnologico), i titoli di stato torneranno a muoversi in direzione opposta rispetto alle azioni, compensando le perdite e stabilizzando il patrimonio complessivo dei risparmiatori.
Questo effetto di protezione è amplificato dal fatto che i rendimenti reali, ovvero i rendimenti nominali depurati dall’inflazione, sono tornati ampiamente in territorio positivo. Comprare un titolo di stato oggi non significa solo proteggere il capitale, ma ottenere una crescita reale del potere d’acquisto nel medio e lungo periodo.
La mappa delle opportunità tra scadenze brevi e scadenze lunghe
La strategia di investimento nel comparto obbligazionario richiede oggi una selettività geometrica, abbandonando l’approccio passivo degli anni passati. La curva dei rendimenti, rimasta invertita o piatta per moltissimo tempo, si sta normalizzando, offrendo spunti differenti a seconda dell’orizzonte temporale del risparmiatore.
Sulla parte breve della curva, ovvero i titoli con scadenza a due o tre anni, i rendimenti rimangono agganciati ai livelli attuali dei tassi bancari, offrendo un’eccellente alternativa ai conti deposito e alla liquidità improduttiva, con il vantaggio di una liquidabilità immediata e di una tassazione spesso agevolata sui titoli governativi.
Tuttavia, le opportunità più ghiotte in termini di capital gain (guadagno in conto capitale) si concentrano sulle scadenze medio-lunghe, tra i 7 e i 10 anni. Questa fetta di mercato è la più sensibile alle aspettative di riduzione dei tassi a lungo termine. Un posizionamento strategico su queste scadenze permette di catturare l’apprezzamento dei prezzi generato dalla discesa dei tassi ufficiali, massimizzando il rendimento totale dell’investimento.
Il fattore spread e la resilienza dei paesi periferici
Un’analisi accurata del panorama europeo non può prescindere dal comportamento dei titoli di stato dei paesi dell’Eurozona meridionale, tradizionalmente considerati più volatili. Contrariamente alle previsioni più pessimistiche, i differenziali di rendimento rispetto al Bund tedesco si sono mantenuti incredibilmente stabili e contenuti.
Le riforme strutturali e la gestione prudente della spesa pubblica hanno convinto le agenzie di rating e i grandi investitori istituzionali internazionali della sostenibilità dei debiti sovrani dell’area periferica. La ricerca di rendimento (la cosiddetta search for yield) spinge i flussi di capitale verso questi mercati, sostenendo i prezzi e comprimendo i rischi di shock finanziari improvvisi.
Per l’investitore retail, questo quadro si traduce nella possibilità di inserire in portafoglio asset governativi con un profilo di rischio-rendimento decisamente ottimizzato, sfruttando una finestra temporale in cui le barriere all’ingresso sono minime e i benefici strutturali sono ai massimi storici.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.