L’economia italiana sta attraversando una fase particolarmente delicata, caratterizzata da una combinazione che preoccupa economisti, famiglie e investitori. L’inflazione ha raggiunto il 5,4% a ottobre 2026, mentre il Prodotto interno lordo è rimasto fermo nel terzo trimestre, alimentando il timore che il Paese possa entrare in una fase di stagflazione.
Il problema non riguarda soltanto l’aumento del costo della vita. La contemporanea presenza di prezzi elevati e crescita economica stagnante rischia di compromettere i consumi, rallentare gli investimenti delle imprese e rendere più difficile la gestione del debito pubblico. Una situazione che potrebbe avere conseguenze significative anche sui rendimenti dei BTP e sulle future decisioni della Banca centrale europea.
Inflazione Italia al 5,4%: energia e alimentari spingono i prezzi
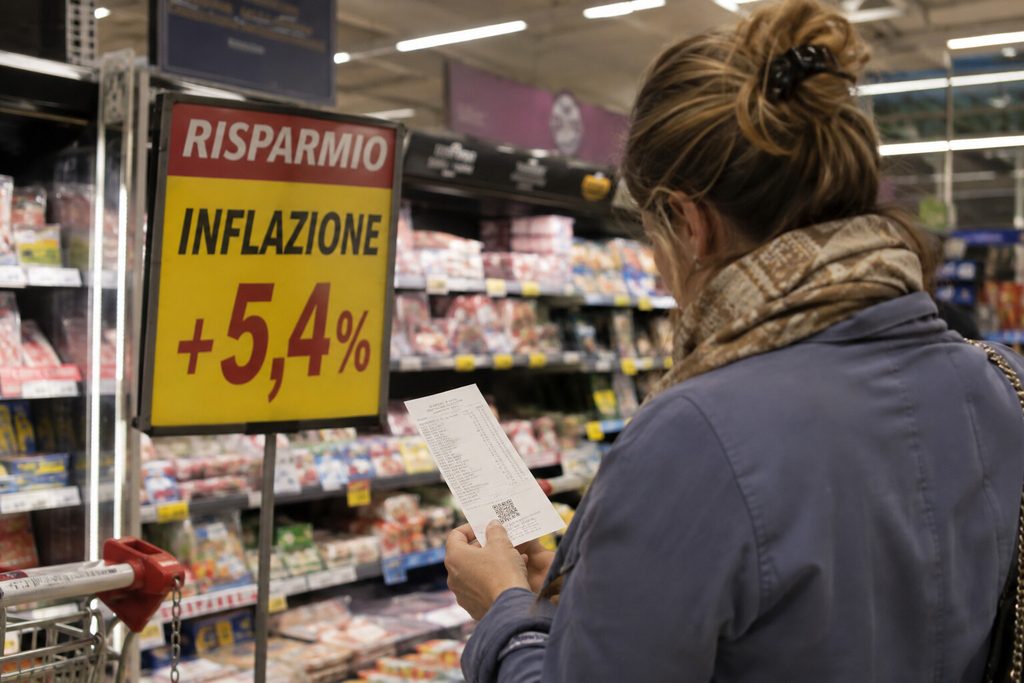
Secondo le stime preliminari dell’Istat, l’inflazione italiana ha raggiunto il 5,4% su base annua a ottobre 2026, tornando su livelli che non si registravano dall’agosto 2023. Un’accelerazione particolarmente significativa considerando che a gennaio il tasso si attestava intorno all’1%.
Il principale responsabile di questa impennata è il settore energetico. Le tensioni geopolitiche in Medio Oriente hanno provocato un forte aumento dei costi dell’energia, con i beni energetici che hanno registrato un rincaro del 31,4% rispetto allo stesso mese dell’anno precedente.
Gli effetti si stanno progressivamente trasferendo anche ad altri comparti dell’economia. Il cosiddetto carrello della spesa, che comprende prodotti alimentari e beni destinati alla cura della casa e della persona, ha evidenziato un’accelerazione dei prezzi dal precedente 1,5% al 2,5%.
Per le famiglie italiane questo significa una progressiva perdita del potere d’acquisto, soprattutto quando stipendi e pensioni non riescono ad adeguarsi alla stessa velocità dei prezzi.
Un aspetto particolarmente importante riguarda inoltre la persistenza dei rincari. Anche un eventuale rallentamento dell’inflazione non comporterebbe automaticamente una diminuzione dei prezzi, ma soltanto una crescita meno rapida rispetto ai mesi precedenti.
PIL italiano fermo: la crescita economica si arresta
Se l’aumento dei prezzi rappresenta il problema più immediato, la stagnazione economica potrebbe avere conseguenze ancora più profonde nel medio e lungo periodo.
Le stime preliminari dell’Istat indicano che il PIL italiano è rimasto invariato nel terzo trimestre 2026 rispetto ai tre mesi precedenti, mentre la crescita su base annua si è attestata allo 0,8%, in rallentamento rispetto all’1% registrato nel trimestre precedente.
Il dato segnala un progressivo indebolimento dell’economia nazionale, che fino a questo momento aveva mostrato una certa capacità di resistere alle tensioni internazionali e all’aumento dei costi energetici.
A pesare è soprattutto la debolezza della domanda interna. Le famiglie, alle prese con bollette e beni di prima necessità sempre più costosi, tendono a rinviare gli acquisti non indispensabili, riducendo i consumi.
La situazione si riflette anche sulle imprese, che possono decidere di rimandare investimenti, nuove assunzioni e progetti di espansione in attesa di condizioni economiche più favorevoli.
Il rischio è quello di un circolo vizioso nel quale consumi deboli, minori investimenti e crescita stagnante finiscono per alimentarsi reciprocamente.
Rischio stagflazione: perché è lo scenario più pericoloso
La combinazione di inflazione elevata e crescita economica debole viene definita stagflazione. Si tratta di una condizione particolarmente complessa da affrontare perché mette le autorità economiche davanti a esigenze apparentemente contrastanti.
Da una parte, l’aumento dei prezzi richiederebbe politiche monetarie restrittive, generalmente caratterizzate da tassi di interesse più elevati. Dall’altra, un’economia stagnante avrebbe bisogno di condizioni finanziarie favorevoli per stimolare consumi e investimenti.
Il problema è che un aumento dei tassi, necessario per contenere l’inflazione, potrebbe aggravare ulteriormente il rallentamento economico.
Per l’Italia questo scenario risulta particolarmente delicato a causa della crescita strutturalmente contenuta, dell’elevato debito pubblico e della dipendenza dalle importazioni energetiche.
Una stagflazione prolungata potrebbe inoltre determinare un peggioramento del mercato del lavoro, riducendo le opportunità occupazionali e aumentando la pressione sui bilanci familiari.
BCE e mutui: i tassi di interesse potrebbero aumentare ancora
Le pressioni inflazionistiche non riguardano esclusivamente l’Italia. Nell’Eurozona, l’inflazione ha raggiunto il 4% a ottobre, un livello significativamente superiore all’obiettivo del 2% perseguito dalla Banca centrale europea.
Per contrastare l’aumento dei prezzi, la BCE ha già effettuato due rialzi dei tassi nel corso del 2026, portando il tasso sui depositi al 2,50%. I mercati valutano la possibilità di un ulteriore intervento restrittivo a dicembre, anche se la decisione dipenderà dall’evoluzione dei dati economici.
Per le famiglie italiane, eventuali nuovi aumenti potrebbero tradursi in un maggiore costo dei finanziamenti. I mutui a tasso variabile sono particolarmente esposti alle oscillazioni dei tassi di riferimento, mentre i nuovi mutui a tasso fisso potrebbero diventare meno convenienti in presenza di rendimenti obbligazionari più elevati.
Anche le imprese rischiano di subire conseguenze negative. Finanziamenti più costosi possono ridurre la convenienza degli investimenti produttivi, ostacolando ulteriormente la ripresa economica.
Un contesto di tassi elevati può invece favorire la remunerazione di alcuni strumenti di risparmio, come i conti deposito, anche se il rendimento reale deve essere valutato tenendo conto dell’inflazione.
BTP e debito pubblico: perché la crescita zero preoccupa gli investitori
Uno degli aspetti più delicati riguarda la sostenibilità del debito pubblico italiano, che ha ormai superato i 3.200 miliardi di euro.
Il rapporto tra debito e PIL si colloca intorno al 138,9%, rendendo l’Italia uno dei Paesi più indebitati dell’Eurozona in relazione alle dimensioni della propria economia.
Nel breve periodo, l’inflazione può contribuire a migliorare alcuni indicatori di finanza pubblica attraverso l’aumento del PIL nominale e delle entrate fiscali. Tuttavia, questo beneficio tende a ridursi quando l’aumento dei prezzi si trasferisce alla spesa pubblica e ai costi di finanziamento del debito.
Con tassi di interesse più elevati, lo Stato deve infatti offrire rendimenti maggiori sulle nuove emissioni di titoli e sul debito che arriva progressivamente a scadenza.
La stagnazione economica rappresenta un ulteriore elemento di vulnerabilità. Una crescita debole limita l’espansione del gettito fiscale e rende più difficile ridurre il rapporto tra debito pubblico e PIL.
Per gli investitori obbligazionari, il rischio si manifesta attraverso un possibile aumento dei rendimenti richiesti per acquistare BTP. Quando i rendimenti di mercato salgono, il prezzo dei titoli già in circolazione a tasso fisso tende a diminuire.
Spread BTP-Bund in aumento: torna la prudenza sui titoli italiani
Le tensioni economiche e geopolitiche hanno già influenzato il mercato obbligazionario europeo. Lo spread tra BTP italiani e Bund tedeschi è passato dai circa 60 punti base di inizio 2026 a livelli superiori ai 100 punti base, riflettendo un aumento del premio per il rischio richiesto dagli investitori.
Il differenziale rappresenta uno degli indicatori più osservati per valutare la percezione del rischio legato al debito italiano rispetto a quello tedesco.
Un suo ampliamento può segnalare una maggiore cautela degli operatori finanziari e tradursi, nel tempo, in un incremento dei costi di finanziamento per lo Stato.
L’Italia conserva comunque una valutazione creditizia nell’area investment grade. Morningstar DBRS assegna al Paese un rating A (low), con andamento stabile, che indica una buona capacità di rispettare gli impegni finanziari, pur in presenza di vulnerabilità agli shock economici.
Nel breve periodo l’inflazione rappresenta il principale rischio per il valore di mercato dei BTP, mentre nel lungo termine una crescita persistentemente debole potrebbe compromettere maggiormente la sostenibilità del debito pubblico.
Inflazione o crescita zero: quale minaccia è più grave per l’Italia?
La risposta dipende dall’orizzonte temporale considerato. Per le famiglie, l’inflazione rappresenta il problema più evidente perché riduce immediatamente il potere d’acquisto e rende più difficile sostenere le spese quotidiane.
Per le imprese, invece, una crescita economica insufficiente può diventare un ostacolo strutturale, limitando gli investimenti, la produttività e le opportunità di espansione.
Dal punto di vista della finanza pubblica, una stagnazione prolungata potrebbe risultare persino più pericolosa dell’inflazione, perché riduce la capacità del Paese di generare ricchezza e sostenere il proprio indebitamento.
Il vero scenario da evitare rimane però la combinazione dei due fenomeni. Prezzi elevati e PIL fermo rischiano di accentuare le difficoltà economiche proprio mentre la politica monetaria dispone di margini limitati per sostenere la ripresa.
Per i prossimi mesi saranno quindi determinanti l’evoluzione dei prezzi energetici, le decisioni della BCE e la capacità dell’economia italiana di recuperare dinamismo attraverso consumi, investimenti e produttività.
La sfida per l’Italia non sarà soltanto riportare l’inflazione sotto controllo, ma riuscire a farlo senza compromettere ulteriormente una crescita economica già fragile.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.