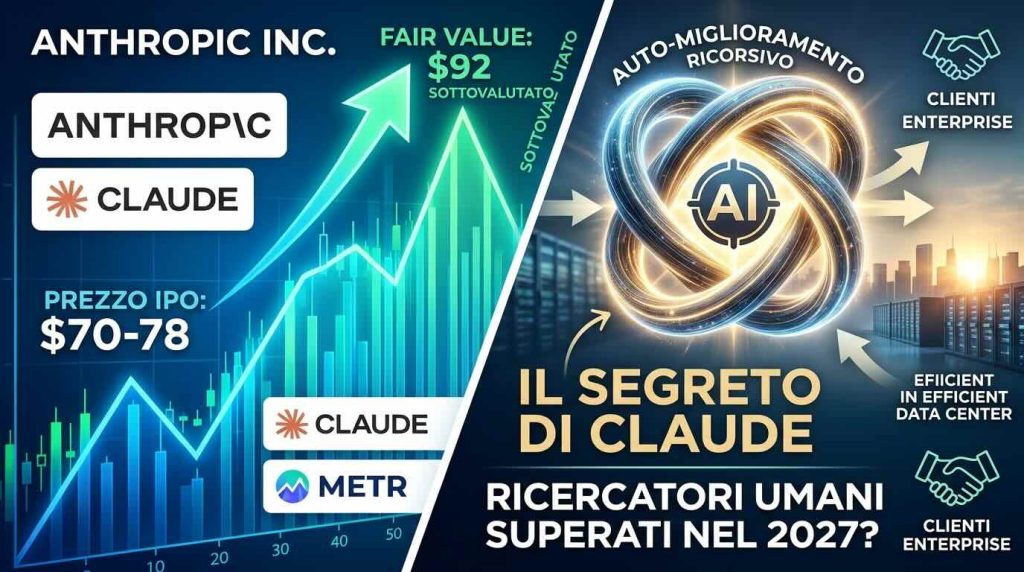
Il debutto in Borsa di Anthropic si prepara a catalizzare l’attenzione di Wall Street, ma la forchetta di prezzo annunciata per l’Offerta Pubblica Iniziale (IPO) racconta una storia di grande prudenza da parte dei mercati. Con una fascia fissata tra 70 e 78 dollari per azione e il pricing definitivo atteso per il 18 novembre, la società guidata dai creatori di Claude punta a una valutazione massima diluita di 1.400 miliardi di dollari.
Una cifra imponente, ma nettamente ridimensionata rispetto ai 2.000 miliardi ipotizzati appena due mesi fa, a settembre. Secondo gli analisti di Morningstar, questo sconto non riflette un indebolimento del business, bensì il clima di forte volatilità e scetticismo che sta attraversando l’intero comparto dell’intelligenza artificiale.
I timori dei mercati e l’occasione sui fondamentali
Negli ultimi mesi, gli investitori hanno iniziato a interrogarsi sulla reale sostenibilità economica degli enormi investimenti infrastrutturali legati ai data center. Il timore diffuso è che i laboratori di intelligenza artificiale fatichino a generare ritorni adeguati rispetto ai capitali impegnati — un tema particolarmente sensibile per Anthropic, che ha già sottoscritto impegni di capacità di calcolo per oltre 900 miliardi di dollari.
Proprio questa cautela generalizzata crea però un divario interessante tra prezzo e valore reale. La stima del fair value elaborata da Morningstar — che riconosce all’azienda un vantaggio competitivo (economic moat) di livello ristretto — si attesta infatti a 92 dollari per azione, pari a una valutazione complessiva di 1.700 miliardi di dollari. Prendendo come riferimento il punto medio della forchetta IPO (74 dollari), il titolo si presenta quindi a sconto con un solido margine di apprezzamento potenziale.
A sostenere questa tesi sono i numeri della crescita commerciale:
- Espansione dei ricavi: Le proiezioni indicano un tasso di crescita medio annuo composto (CAGR) del 47% nel quinquennio compreso tra il 2027 e il 2031.
- Clientela enterprise: L’azienda può contare su una base di quasi 12.000 clienti aziendali che spendono già oltre 100.000 dollari l’anno, affiancata da un ritmo costante di nuove acquisizioni nel segmento business.
Tre scenari a confronto per gli investitori
Data la natura ancora giovane e ad altissima velocità del mercato IA, la forchetta delle possibili evoluzioni borsistiche di Anthropic resta molto ampia:
| Scenario | Fair Value stimato | Potenziale vs prezzo medio IPO (74 $) | Crescita ricavi (2027-2031) | Quota mercato software/IT al 2031 |
|---|---|---|---|---|
| Ottimistico (Bull) | 188 dollari | +154% | Oltre il 60% annuo | 12% |
| Base | 92 dollari | +24% | 47% annuo | — |
| Pessimistico (Bear) | 25 dollari | -66% | 22% annuo | 3% |
Nello scenario migliore, una rapida adozione di Claude a scapito di rivali diretti come OpenAI potrebbe più che raddoppiare il valore stimato rispetto all’ipotesi centrale. Al contrario, un rallentamento della spesa aziendale unito a una guerra dei prezzi spingerebbe il titolo verso una forte contrazione.
L’incognita “Fast Takeoff” e l’auto-miglioramento dell’IA
Uno degli aspetti più osservati nel prospetto informativo dell’IPO riguarda la capacità dei modelli di Anthropic di contribuire al proprio stesso sviluppo, un meccanismo noto come auto-miglioramento ricorsivo. I dati interni confermano che questo processo è già in atto:
- Oltre il 90% del codice sorgente dell’azienda viene ormai scritto direttamente da Claude.
- L’intelligenza artificiale guida circa il 25% delle attività di ricerca sui nuovi modelli, un balzo enorme rispetto all’1% registrato nel marzo di quest’anno.
Questa accelerazione ha trovato riscontro anche nelle analisi indipendenti del gruppo METR, secondo cui il ritmo dei progressi tecnologici di Anthropic è quasi raddoppiato nell’ultimo anno, con circa l’80% della spinta attribuibile all’uso interno dell’IA stessa. Diversi ricercatori esterni ritengono plausibile che entro il 2027 i sistemi di Anthropic possano superare le prestazioni dei suoi migliori ricercatori umani.
Questo scenario di “decollo rapido” (Fast Takeoff) rappresenta l’ago della bilancia definitivo per il titolo: da un lato potrebbe rendere persino la stima ottimistica da 3.400 miliardi di dollari eccessivamente prudente; dall’altro, un’accelerazione fuori controllo o problemi di allineamento dei modelli potrebbero innescare moratorie settoriali e una stretta normativa globale capace di frenare improvvisamente la corsa del mercato.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.