La Manovra 2027 apre un nuovo fronte di tensione tra il governo italiano e il settore bancario, chiamato a contribuire in maniera significativa al finanziamento delle misure economiche previste per il prossimo anno. Il disegno di legge di Bilancio prevede infatti interventi fiscali che dovrebbero garantire circa 5,9 miliardi di euro di entrate dal settore finanziario, coinvolgendo banche e compagnie assicurative. Una scelta che ha provocato reazioni critiche da parte dei principali operatori, con Intesa Sanpaolo in prima linea nel denunciare i possibili effetti sulla stabilità finanziaria e sugli investimenti.
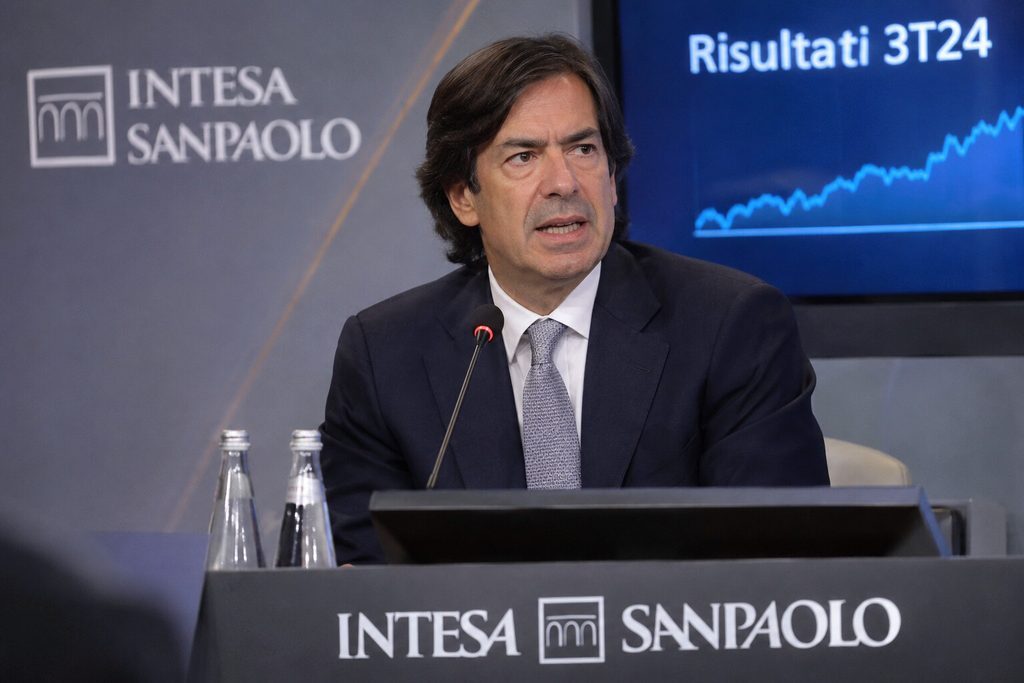
A sollevare le maggiori preoccupazioni è stato Carlo Messina, amministratore delegato di Intesa Sanpaolo, intervenuto il 12 novembre durante un’audizione parlamentare. Il dirigente ha contestato alcune disposizioni della manovra, soffermandosi soprattutto sul trattamento dei crediti fiscali legati agli incentivi edilizi e sulle conseguenze che potrebbero derivarne per il rapporto tra banche italiane e debito pubblico.
Anche la Banca d’Italia ha espresso riserve sull’impostazione degli interventi, evidenziando come modifiche fiscali frequenti o inattese possano aumentare l’incertezza e influenzare negativamente le decisioni di investimento. Il confronto arriva in una fase delicata per l’economia italiana, caratterizzata da prospettive di crescita contenute e da un debito pubblico particolarmente elevato.
Manovra 2027, dalle banche e assicurazioni attesi 5,9 miliardi di euro
Uno degli elementi centrali della legge di Bilancio riguarda il contributo richiesto al settore finanziario. Il governo punta a raccogliere circa 5,9 miliardi di euro nel 2027 attraverso un insieme di misure fiscali che interesseranno banche, assicurazioni e operazioni finanziarie.
Le risorse dovrebbero contribuire al finanziamento degli interventi previsti dalla manovra, tra cui riduzioni delle imposte e aumenti della spesa pubblica. Il contributo complessivo richiesto al comparto finanziario potrebbe raggiungere circa 12 miliardi di euro nell’arco del triennio 2027-2029.
Tra le disposizioni previste figura un aumento di tre punti percentuali dell’addizionale Ires applicata al settore bancario, con l’aliquota che passerebbe dal 27,5% al 30,5%.
La manovra interviene inoltre sul trattamento delle attività fiscali differite, conosciute come DTA, e sulla tassazione delle transazioni finanziarie. In particolare, è previsto il raddoppio di alcune aliquote della Tobin Tax, una misura destinata a incidere sulle operazioni soggette all’imposta.
La strategia del governo si basa sulla considerazione che il sistema finanziario abbia registrato negli ultimi anni risultati particolarmente favorevoli, beneficiando anche dell’andamento dei tassi d’interesse e della capacità di generare utili elevati.
Dal punto di vista dell’esecutivo, un maggiore contributo fiscale rappresenta quindi uno strumento per distribuire parte dell’onere della manovra su settori caratterizzati da una redditività solida.
Le associazioni bancarie e alcuni dirigenti del comparto contestano tuttavia la frequenza degli interventi e il rischio che un aumento della pressione fiscale possa modificare le condizioni sulle quali erano state costruite le precedenti strategie finanziarie.
Intesa Sanpaolo contro la Manovra: Carlo Messina avverte sui rischi
Le dichiarazioni di Carlo Messina rappresentano uno dei passaggi più significativi del confronto tra governo e banche. Durante l’audizione parlamentare del 12 novembre, l’amministratore delegato di Intesa Sanpaolo ha espresso forti critiche nei confronti di alcune disposizioni contenute nella legge di Bilancio.
La contestazione principale riguarda il trattamento dei crediti fiscali derivanti dagli incentivi per le ristrutturazioni edilizie, che secondo il progetto governativo potrebbero essere distribuiti su un periodo molto più lungo rispetto a quello originariamente previsto.
Messina ritiene che una modifica di questo tipo possa compromettere la certezza delle condizioni economiche sulle quali gli istituti di credito avevano effettuato gli investimenti.
Il dirigente ha inoltre sollevato dubbi di natura costituzionale, sostenendo che un cambiamento retroattivo delle condizioni di utilizzo dei crediti potrebbe provocare controversie legali.
La questione non riguarda soltanto la redditività immediata delle banche, ma anche il rapporto di fiducia tra investitori, istituzioni finanziarie e Stato.
Le aziende che acquistano crediti fiscali valutano infatti il rendimento dell’operazione considerando tempi di recupero, caratteristiche dello strumento e quadro normativo. Una modifica successiva può alterare sensibilmente il valore economico dell’investimento.
Per questo motivo, Intesa considera particolarmente delicata la possibilità che il governo intervenga sulle scadenze originariamente previste.
Superbonus e crediti fiscali: cosa cambia con la nuova legge di Bilancio
Uno degli aspetti più controversi della Manovra 2027 riguarda circa 20 miliardi di euro di crediti fiscali collegati agli incentivi per le ristrutturazioni edilizie del 2023.
Secondo la proposta attualmente in discussione, l’utilizzo di questi crediti verrebbe distribuito su dieci anni, anziché consentire la compensazione secondo le scadenze precedentemente stabilite, che concentravano una parte importante degli importi nel 2027.
L’intervento consentirebbe allo Stato di diluire nel tempo l’impatto dei crediti sulle entrate fiscali, riducendo le necessità finanziarie immediate.
Per banche e imprese titolari dei crediti, tuttavia, la modifica potrebbe determinare conseguenze significative. Ricevere un beneficio fiscale in un periodo più lungo significa infatti posticipare il recupero delle risorse investite.
Il problema diventa particolarmente importante quando il differimento non è accompagnato dal riconoscimento di interessi compensativi.
Dal punto di vista finanziario, un credito recuperabile nell’arco di dieci anni ha generalmente un valore attuale inferiore rispetto a uno utilizzabile in tempi più brevi. La differenza dipende dal costo del capitale e dal rendimento alternativo che potrebbe essere ottenuto impiegando le stesse risorse.
Questa dinamica potrebbe rendere necessarie rivalutazioni contabili e incidere sulla redditività delle società coinvolte.
La misura è ancora oggetto del confronto parlamentare e le sue caratteristiche definitive dipenderanno dall’esito dell’iter legislativo.
Perché la BCE potrebbe chiedere alle banche di ridurre i BTP
La questione più delicata sollevata da Intesa Sanpaolo riguarda le possibili conseguenze del differimento dei crediti fiscali sul trattamento prudenziale delle esposizioni verso lo Stato italiano.
Secondo Carlo Messina, la modifica delle condizioni originarie potrebbe essere interpretata dalle autorità di vigilanza come una concessione finanziaria, tecnicamente definita forbearance.
In ambito bancario, questo termine identifica determinate modifiche contrattuali accordate a un debitore che incontra difficoltà finanziarie. L’applicazione di tale classificazione può comportare obblighi di valutazione più rigorosi e conseguenze sulla gestione del rischio.
Il timore espresso dal dirigente è che un eventuale riconoscimento di questa condizione possa indurre la Banca centrale europea a richiedere agli istituti italiani una riduzione della loro esposizione ai titoli del debito pubblico.
Si tratta di uno scenario ipotetico prospettato da Messina, non di una decisione già annunciata dalla BCE.
Le banche italiane detengono quantità rilevanti di titoli di Stato, che rappresentano una componente importante dei rispettivi portafogli finanziari.
Un’eventuale richiesta di ridimensionamento delle esposizioni potrebbe modificare la domanda istituzionale di BTP, con possibili conseguenze sui prezzi e sui rendimenti.
Tuttavia, non esiste un automatismo in base al quale il semplice differimento dei crediti fiscali provocherebbe necessariamente una vendita di titoli pubblici. Le eventuali decisioni dipenderebbero dalle valutazioni delle autorità competenti e dal trattamento regolamentare applicabile.
Banca d’Italia avverte: più tasse possono pesare su investimenti e utili
Alle critiche avanzate da Intesa Sanpaolo si aggiungono le osservazioni della Banca d’Italia, che ha analizzato gli effetti delle misure fiscali contenute nella manovra.
Secondo Bankitalia, modifiche frequenti o impreviste della tassazione possono aumentare l’incertezza e condizionare le decisioni di investimento delle aziende finanziarie.
La banca centrale riconosce che gli interventi riguardano settori caratterizzati da utili elevati e posizioni finanziarie solide, ma sottolinea l’importanza di garantire un quadro normativo stabile e prevedibile.
La prevedibilità delle regole fiscali rappresenta infatti un elemento essenziale per la programmazione degli investimenti, soprattutto quando le decisioni riguardano operazioni pluriennali.
L’aumento della pressione fiscale può ridurre le risorse disponibili dopo il pagamento delle imposte, influenzando la capacità delle aziende di finanziare nuovi progetti, rafforzare il capitale e remunerare gli azionisti.
La Banca d’Italia ha inoltre evidenziato che il differimento dei crediti fiscali potrebbe incidere significativamente sugli utili del 2026 degli intermediari coinvolti.
Un’altra criticità riguarda le imprese non finanziarie che detengono crediti legati agli incentivi edilizi. Anche per queste società, il rinvio dell’utilizzo delle agevolazioni potrebbe determinare tensioni sulla liquidità.
L’impatto effettivo dipenderà comunque dalle modifiche apportate durante l’approvazione della legge e dalle modalità applicative delle singole disposizioni.
Azioni Intesa Sanpaolo, UniCredit e Banco BPM: cosa rischiano gli investitori
L’evoluzione della Manovra 2027 rappresenta un elemento da monitorare per chi investe nelle principali banche quotate a Piazza Affari.
Intesa Sanpaolo, UniCredit, Banco BPM, BPER Banca e gli altri istituti italiani potrebbero risentire in misura differente degli interventi fiscali, in funzione della struttura dei rispettivi bilanci e dell’esposizione alle misure previste.
Il primo elemento riguarda l’utile netto. Un aumento delle imposte può ridurre il risultato economico disponibile per gli azionisti, anche quando i ricavi e la redditività operativa rimangono sostanzialmente invariati.
Il secondo riguarda il valore dei crediti fiscali eventualmente detenuti. Le banche con esposizioni più significative potrebbero essere maggiormente sensibili a una modifica delle condizioni di utilizzo.
Un terzo fattore è rappresentato dai portafogli di titoli di Stato. Eventuali variazioni del trattamento prudenziale potrebbero influenzare le strategie di investimento e la gestione del capitale.
Le conseguenze sulle quotazioni azionarie non sono tuttavia automatiche. Il mercato potrebbe aver già incorporato parte delle aspettative relative all’aumento delle imposte, mentre eventuali modifiche alla manovra potrebbero cambiare le valutazioni degli investitori.
Sarà quindi importante analizzare i risultati finanziari dei singoli istituti, evitando di considerare l’intero settore bancario come un gruppo omogeneo.
Dividendi bancari 2027: la nuova tassazione può ridurre le cedole?
Un altro tema particolarmente importante riguarda la remunerazione degli azionisti.
Negli ultimi anni le principali banche italiane hanno distribuito dividendi consistenti, sostenuti da una redditività elevata e da livelli patrimoniali generalmente solidi.
Un aumento del carico fiscale potrebbe ridurre l’utile netto disponibile per le distribuzioni, ma questo non significa che i dividendi verranno necessariamente tagliati.
La politica di remunerazione dipende infatti da diversi fattori, tra cui gli utili distribuibili, i coefficienti patrimoniali, la generazione di capitale e le decisioni dei consigli di amministrazione.
Per comprendere il possibile effetto della maggiore tassazione si può utilizzare un semplice esempio teorico.
Una banca che registri un utile ante imposte di 5 miliardi di euro e subisca un aggravio fiscale effettivo di tre punti percentuali sulla stessa base imponibile vedrebbe aumentare le imposte di 150 milioni di euro.
L’esempio non rappresenta una stima riferita a una banca specifica, perché gli effetti reali dipendono dalla composizione della base imponibile e dalle disposizioni applicabili.
La diminuzione degli utili potrebbe comunque incidere sulla quantità di risorse disponibili per i dividendi e i riacquisti azionari, soprattutto se accompagnata da un rallentamento dell’attività economica.
Gli investitori dovranno quindi prestare attenzione ai nuovi piani industriali, alle indicazioni dei management e alle eventuali revisioni delle politiche distributive.
Quali conseguenze per BTP e debito pubblico italiano?
Il possibile collegamento tra manovra bancaria e mercato dei titoli di Stato rappresenta uno degli aspetti più rilevanti della vicenda.
Le banche italiane costituiscono una componente importante della domanda di debito pubblico nazionale. I BTP vengono utilizzati sia come strumenti di investimento sia nell’ambito della gestione della liquidità.
Un’eventuale riduzione significativa degli acquisti bancari potrebbe esercitare pressioni sui prezzi dei titoli di Stato, con il rischio di un aumento dei rendimenti richiesti dagli investitori.
È però necessario distinguere tra una possibile evoluzione del mercato e una conseguenza già verificata. Al momento, l’eventuale intervento della BCE rappresenta una preoccupazione espressa da Intesa Sanpaolo.
Il tema assume particolare importanza considerando la situazione dei conti pubblici italiani.
Le previsioni indicano un rapporto tra debito pubblico e prodotto interno lordo vicino al 138,5% nel 2027, un livello che rende particolarmente rilevante il mantenimento di condizioni favorevoli per il finanziamento del Tesoro.
Un aumento persistente dei rendimenti sulle nuove emissioni potrebbe incidere progressivamente sul costo del servizio del debito, anche se l’effetto dipenderebbe dalle scadenze dei titoli e dall’evoluzione delle condizioni finanziarie.
D’altra parte, il mercato dei BTP è influenzato anche dalla politica monetaria della BCE, dalla domanda internazionale, dall’inflazione e dalle prospettive dell’economia italiana.
La vicenda dei crediti fiscali rappresenta quindi un ulteriore fattore di attenzione, ma non può essere considerata isolatamente rispetto al contesto economico generale.
Il governo difende il contributo bancario: risorse per famiglie e imprese
La posizione dell’esecutivo è differente rispetto a quella espressa dai rappresentanti del settore bancario.
Il governo considera il contributo richiesto alle aziende finanziarie uno strumento per sostenere gli interventi previsti dalla legge di Bilancio, in una fase nella quale le esigenze di spesa devono essere conciliate con gli obiettivi di finanza pubblica.
La presidente del Consiglio Giorgia Meloni ha difeso l’impostazione della manovra, sostenendo che un maggiore contributo da parte delle banche sia giustificato dai benefici ottenuti dal settore negli ultimi anni.
La posizione governativa si basa anche sull’esigenza di distribuire il peso delle misure fiscali tra categorie economiche differenti, evitando di concentrare gli oneri esclusivamente su famiglie e imprese.
Il ministro dell’Economia Giancarlo Giorgetti ha comunque manifestato disponibilità a valutare modifiche durante l’iter parlamentare.
Il confronto riguarda quindi il punto di equilibrio tra la necessità di reperire risorse per il bilancio pubblico e quella di assicurare condizioni stabili agli operatori finanziari.
La Banca d’Italia ha richiamato l’attenzione sulla prevedibilità delle regole, mentre gli istituti di credito chiedono che le modifiche non compromettano retroattivamente le condizioni degli investimenti già effettuati.
Sarà il percorso parlamentare a determinare se e in quale misura queste osservazioni verranno recepite nella versione definitiva della legge.
Manovra 2027 e banche: le prossime date decisive
Nelle prossime settimane l’attenzione sarà concentrata sull’esame parlamentare della legge di Bilancio e sulle valutazioni delle istituzioni europee.
Un passaggio importante sarà rappresentato dal parere della Banca centrale europea sulle disposizioni che interessano il settore bancario.
Sebbene tale parere non coincida automaticamente con una decisione di vigilanza sui portafogli degli istituti, le osservazioni della BCE potrebbero contribuire al confronto sulle caratteristiche delle misure.
Il Parlamento dovrà inoltre valutare gli eventuali emendamenti relativi alla tassazione, ai crediti fiscali e alle modalità con cui il settore finanziario contribuirà alle coperture della manovra.
Per gli investitori, tre elementi saranno particolarmente importanti: il livello definitivo della pressione fiscale, le regole di utilizzo dei crediti edilizi e le eventuali conseguenze prudenziali per le banche.
Soltanto dopo la definizione di questi aspetti sarà possibile stimare con maggiore precisione l’impatto sui bilanci delle principali società quotate.
Banche italiane e Manovra 2027: cosa aspettarsi nei prossimi mesi
Il confronto tra governo, Intesa Sanpaolo e autorità finanziarie evidenzia una questione destinata a rimanere centrale nel dibattito economico delle prossime settimane.
La richiesta di circa 5,9 miliardi di euro al settore finanziario rappresenta una componente importante delle coperture della Manovra 2027, ma introduce anche interrogativi sugli effetti per la redditività bancaria e sulle decisioni di investimento.
Le critiche avanzate da Carlo Messina si concentrano soprattutto sul differimento dei crediti fiscali, una disposizione che potrebbe modificare il valore economico di attività già presenti nei bilanci degli intermediari.
Le osservazioni della Banca d’Italia richiamano invece l’importanza di regole prevedibili e di una valutazione attenta delle possibili conseguenze sui mercati.
Per le azioni bancarie, gli effetti dipenderanno dal testo definitivo della manovra, dall’esposizione dei singoli istituti e dalla capacità di mantenere una redditività elevata nonostante il maggiore carico fiscale.
Anche il mercato dei titoli di Stato potrebbe seguire con attenzione l’evoluzione del confronto, soprattutto in relazione alle preoccupazioni sollevate sul trattamento dei crediti e sulle possibili valutazioni della BCE.
La vera questione per Piazza Affari sarà comprendere se il contributo richiesto alle banche possa essere assorbito senza modificare significativamente le strategie di investimento e remunerazione degli azionisti.
Le prossime decisioni parlamentari e le valutazioni delle autorità competenti saranno decisive per chiarire le conseguenze economiche della Manovra 2027 sul sistema finanziario italiano.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.